
Gestionar un negocio en España implica cumplir con una serie de obligaciones fiscales que, si no se conocen bien, pueden convertirse en un problema. Una de las más relevantes para autónomos y empresas que trabajan con otras empresas o profesionales es el modelo 347 para qué sirve y cuándo hay que presentarlo. Entender su función es el primer paso para evitar errores con Hacienda y llevar una contabilidad ordenada desde el primer año de actividad.
En este artículo explicamos qué es exactamente el modelo 347, a quién obliga, cómo encaja dentro de una gestión empresarial más amplia y qué herramientas digitales facilitan tanto su cumplimiento como el día a día de un pequeño comercio o pyme.
Índice
- Qué es el modelo 347 y para qué sirve
- La importancia de un software ERP en la gestión empresarial
- Software TPV para tiendas: qué es y por qué marca la diferencia
- Integración entre soluciones: nóminas, factura electrónica y gestión de almacén
- Criterios para elegir el software de gestión adecuado según el tipo de empresa
- Errores comunes en la gestión digital de pymes y cómo evitarlos
- Preguntas frecuentes sobre el modelo 347 y los software de gestión
Qué es el modelo 347 y para qué sirve
El modelo 347 es una declaración informativa anual que deben presentar ante la Agencia Tributaria aquellos autónomos y empresas que hayan realizado operaciones con un mismo cliente o proveedor por un importe superior a 3.005,06 euros durante el ejercicio fiscal.
Su objetivo es permitir a Hacienda cruzar datos entre declarantes: si tú declaras haber facturado 10.000 euros a una empresa, esa empresa debería declarar haber recibido facturas por ese mismo importe. Cuando los datos no coinciden, la Agencia Tributaria puede iniciar una revisión.
El plazo de presentación habitual es el mes de febrero del año siguiente al ejercicio declarado. No presentarlo a tiempo, o hacerlo con errores, conlleva sanciones económicas proporcionales al importe no declarado correctamente.
¿Quién está obligado a presentar el modelo 347?
En términos generales, están obligados todos los empresarios y profesionales que realicen actividades económicas en España, cuando sus operaciones con un tercero superen el umbral de 3.005,06 euros en el año natural. Hay excepciones importantes: las operaciones ya declaradas en otros modelos periódicos (como el modelo 349 de operaciones intracomunitarias), las operaciones con particulares o las que están exentas de IVA en determinadas condiciones.
Para una pyme o un autónomo que trabaja habitualmente con otras empresas, esto significa que probablemente tenga que presentarlo cada año. Llevar un registro ordenado de las facturas emitidas y recibidas desde el primer trimestre del año facilita enormemente la preparación de esta declaración cuando llega el momento.
La importancia de un software ERP en la gestión empresarial
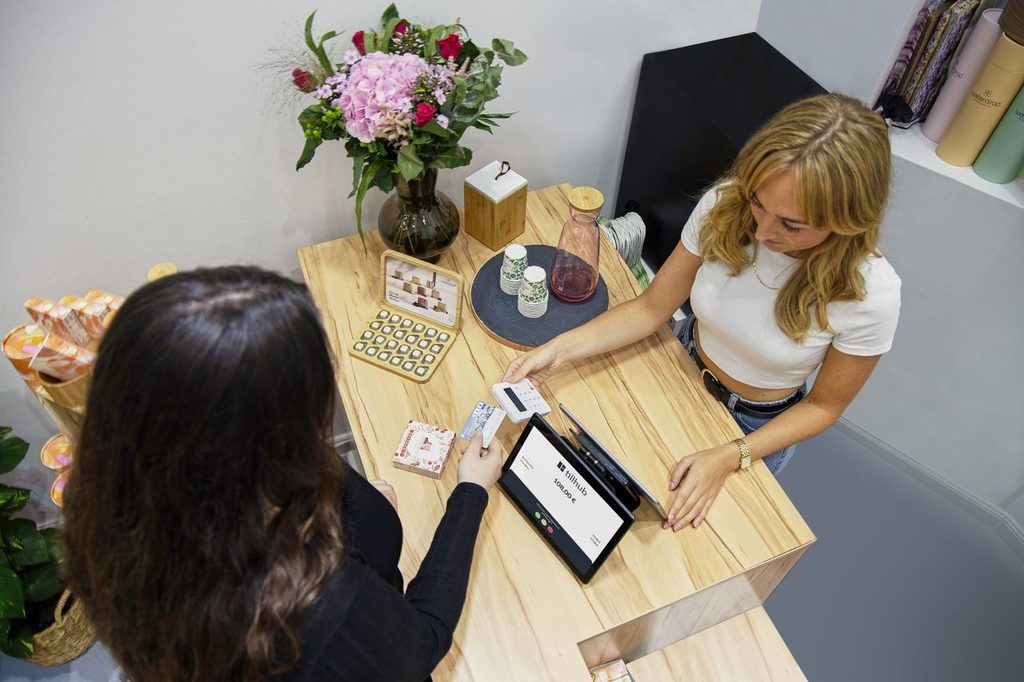
Un ERP (Enterprise Resource Planning) es un sistema de gestión que integra en una sola plataforma las distintas áreas operativas de una empresa: contabilidad, facturación, recursos humanos, gestión de almacén, compras y ventas. La ventaja principal frente a usar programas independientes es que todos los datos están conectados: una venta genera automáticamente una factura, actualiza el inventario y queda registrada en la contabilidad sin necesidad de introducirla manualmente en cada sistema.
Para una pyme española, esto tiene implicaciones muy prácticas. Desde 2024, la factura electrónica es obligatoria para empresas que facturan más de ocho millones de euros anuales, y el calendario de implantación la extenderá progresivamente a todas las empresas y autónomos. Un ERP preparado para factura electrónica no solo cumple con esta normativa, sino que automatiza el envío y la recepción de facturas en los formatos reconocidos por la AEAT.
Diferencias entre un ERP, un programa de facturación y un software de gestión
Es habitual que estos términos se usen de forma intercambiable, pero no son lo mismo:
Un programa de facturación cubre la generación y gestión de facturas, presupuestos y albaranes. Es la opción más básica y suele ser suficiente para autónomos o microempresas con pocas operaciones.
Un software de gestión amplía esas funciones con módulos adicionales como el control de clientes y proveedores (CRM), la gestión de cobros y pagos, o los informes financieros básicos.
Un ERP completo integra también la gestión de nóminas, el control de almacén, la planificación de producción y, en muchos casos, módulos específicos por sector. Es la solución más completa pero también la más compleja de implantar.
Para la mayoría de pymes y pequeños comercios españoles, la solución óptima está en un punto intermedio: un software de gestión con módulos de facturación, contabilidad y, si tienen tienda física, integración con un terminal de punto de venta.
Software TPV para tiendas: qué es y por qué marca la diferencia
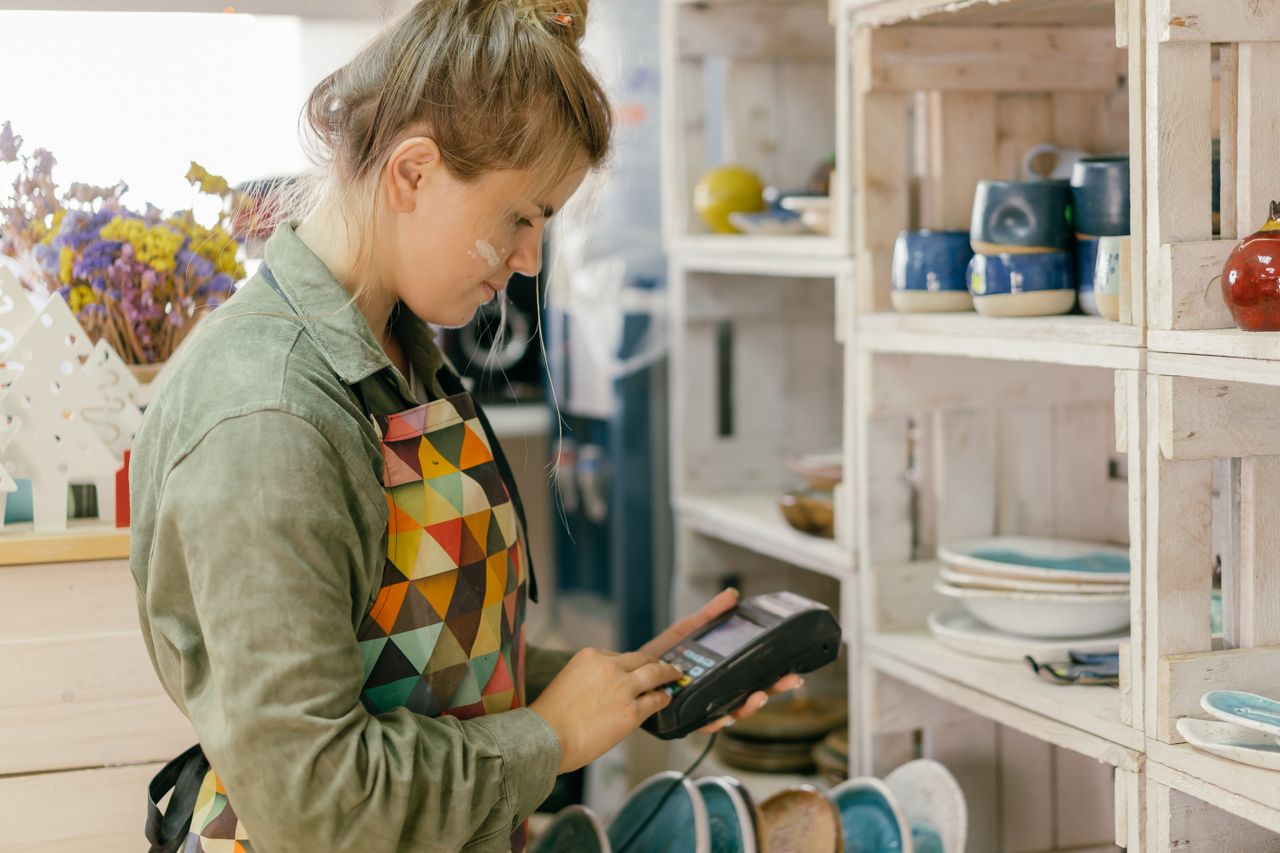
Un TPV (Terminal Punto de Venta) es el sistema que gestiona las ventas en el mostrador de una tienda física: registra cada venta, actualiza el stock, imprime el ticket y, en versiones más avanzadas, integra los pagos con tarjeta. El software TPV para tiendas es el programa que da inteligencia a ese proceso.
La diferencia entre un TPV básico y uno integrado con el sistema de gestión de la empresa es significativa en el día a día. Con un TPV aislado, cada venta hay que registrarla manualmente en la contabilidad. Con un TPV conectado al ERP o al software de gestión, la venta actualiza automáticamente el inventario, genera el asiento contable correspondiente y queda disponible para los informes de ventas sin trabajo adicional.
Qué debe incluir un buen software TPV para comercio minorista
Para una tienda física española en 2026, las funcionalidades básicas que no deberían faltar en un software TPV son:
Gestión de inventario en tiempo real. Cada venta descuenta automáticamente del stock y el sistema avisa cuando un producto cae por debajo del nivel mínimo establecido. Esto evita roturas de stock no previstas y facilita los pedidos a proveedores.
Compatibilidad con múltiples métodos de pago. Efectivo, tarjeta, bizum y, cada vez más, pagos por NFC. La integración con el datáfono evita el doble registro y los errores de cuadre de caja al cierre del día.
Gestión de clientes y fidelización. Tarjetas de fidelidad, descuentos por volumen, historial de compras. Especialmente relevante para tiendas con clientela recurrente.
Informes de ventas por producto, categoría, horario o empleado. Los datos de un TPV bien configurado permiten tomar decisiones concretas: qué productos rotan más, en qué franjas horarias hay más ventas, qué categorías tienen mayor margen.
Conexión con la contabilidad y cumplimiento fiscal. Un TPV integrado con el software de gestión facilita enormemente la preparación de declaraciones trimestrales de IVA y, llegado el momento, del modelo 347.
Integración entre soluciones: nóminas, factura electrónica y gestión de almacén
Uno de los errores más habituales en pequeñas empresas es usar soluciones desconectadas: un programa para las nóminas, otro para la facturación, una hoja de cálculo para el inventario y un TPV que no habla con ninguno de los anteriores. El resultado es trabajo duplicado, mayor riesgo de errores y una visión fragmentada del negocio.
La integración entre módulos transforma esta situación. Cuando el software de nóminas está conectado con la contabilidad, los costes de personal se imputan automáticamente a los centros de coste correspondientes. Cuando la factura electrónica está integrada con el ERP, el envío a clientes y la recepción de facturas de proveedores se gestionan desde el mismo entorno. Cuando el TPV está conectado con el almacén, el inventario siempre refleja la realidad.
Para una pyme que está creciendo, el momento óptimo para implantar un sistema integrado es antes de que la complejidad operativa haga insostenible el modelo de herramientas independientes. Migrar datos y procesos cuando el negocio ya es grande es más costoso y arriesgado que hacerlo en una fase temprana.
Criterios para elegir el software de gestión adecuado según el tipo de empresa
No existe una solución universal. Las necesidades de una asesoría fiscal son distintas a las de una tienda de ropa o las de una empresa de logística. Algunos criterios que conviene evaluar:
Tamaño y tipo de actividad. Un autónomo o microempresa sin empleados necesita principalmente facturación, control de gastos e impuestos. Una empresa con empleados necesita también gestión de nóminas y, si tiene stock, control de almacén.
Volumen de operaciones. Un negocio con pocas facturas al mes puede funcionar bien con un software básico de facturación. Con cientos de operaciones mensuales, la automatización y la integración entre módulos se convierten en una necesidad.
Modalidad de trabajo. Los software en la nube (SaaS) permiten acceder desde cualquier dispositivo y suelen incluir actualizaciones automáticas de normativa fiscal. Las soluciones instaladas localmente ofrecen mayor control sobre los datos pero requieren mantenimiento técnico propio.
Integración con la asesoría o gestoría. Muchos asesores trabajan con programas específicos. Elegir un software compatible con el de tu asesor facilita el intercambio de información y reduce el trabajo de preparación de declaraciones.
Escalabilidad. El software que cubre las necesidades actuales del negocio debería poder adaptarse cuando este crezca, añadiendo módulos o usuarios sin necesidad de migrar a otra plataforma.
Errores comunes en la gestión digital de pymes y cómo evitarlos
Retrasar la digitalización hasta que sea urgente. La implantación de un software de gestión requiere tiempo: configuración, formación del equipo y ajuste de procesos. Hacerlo con presión de tiempo, por ejemplo ante la llegada de la obligación de factura electrónica, aumenta el riesgo de problemas.
Elegir por precio sin evaluar las necesidades reales. Un software barato que no cubre los procesos del negocio acaba costando más en tiempo perdido y en adaptaciones que uno adecuado desde el inicio.
No formar al equipo. Un buen software mal utilizado no aporta sus ventajas. La formación inicial y el soporte continuo son parte del coste real de implantación.
Ignorar las obligaciones fiscales hasta el último momento. El modelo 347, las declaraciones de IVA, la factura electrónica: todas estas obligaciones tienen plazos. Un software de gestión actualizado avisa de los vencimientos y facilita la preparación de cada declaración, pero solo si los datos se introducen de forma ordenada a lo largo del año.
Preguntas frecuentes sobre el modelo 347 y los software de gestión
¿El modelo 347 lo presenta la empresa o lo hace la gestoría?
Puede presentarlo directamente la empresa o delegarlo en una gestoría o asesoría fiscal. Lo más habitual en pymes es que lo gestione la asesoría, que ya dispone de los datos contables necesarios. Si se hace internamente, es imprescindible tener bien registradas todas las facturas emitidas y recibidas del ejercicio, con el NIF del tercero correspondiente.
¿Qué pasa si no presento el modelo 347 a tiempo?
La presentación fuera de plazo conlleva una sanción económica. Si se presenta de forma voluntaria antes de que Hacienda lo requiera, la sanción es reducida: 20 euros por cada dato o conjunto de datos referidos a una misma persona o entidad, con un mínimo de 300 euros y un máximo de 20.000 euros. Si Hacienda lo detecta y requiere su presentación, las sanciones son mayores.
¿Necesito un TPV físico para usar un software TPV?
No necesariamente. Muchos software TPV funcionan en tablet o en cualquier ordenador, con una impresora de tickets conectada. El TPV físico tradicional (caja registradora con pantalla táctil incorporada) sigue siendo habitual en comercios con alto volumen de ventas, pero para una tienda pequeña un iPad o un portátil con el software instalado puede ser suficiente, reduciendo considerablemente la inversión inicial.
¿Cuándo será obligatoria la factura electrónica para todos los autónomos?
La Ley Crea y Crece establece la obligatoriedad de la factura electrónica en transacciones entre empresas y autónomos (B2B). El calendario de implantación prevé que las empresas con facturación superior a ocho millones de euros ya estén obligadas, y que el resto de empresas y autónomos se incorporen en una segunda fase cuya fecha exacta está pendiente de confirmación reglamentaria. Se recomienda preparar el software de gestión para este cambio con antelación suficiente.
Si quieres conocer otros artículos parecidos a Modelo 347 para qué sirve y software TPV para tiendas: soluciones para pequeños comercios puedes visitar la categoría Uncategorized.
Diferencia entre grado y licenciatura: qué cambia realmente y cuál te conviene

Comparativa de notas de corte por comunidades (octubre 2025): dónde es más fácil entrar en mi carrera

Guía 2024: las 5 mejores universidades privadas para estudiar medicina en España
Subir 
Gestionar consentimiento
Funcional Always active
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos.
El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
Deja una respuesta